

ประกันชีวิต
Gen Health Hero Plus
หมดห่วงสบายใจ เพราะมีความคุ้มครอง ทุกรูปแบบที่คุณมองหา

หมดห่วงสบายใจ เพราะมีความคุ้มครอง ทุกรูปแบบที่คุณมองหา

แบบประกันเพื่อการเกษียณอายุ เลือกชำระเบี้ย 10 ปี หรือ 15 ปี รับเงินบำนาญตั้งแต่อายุ 61 – 89 12% ทุกปี พร้อมรับโบนัสเพิ่มอีก 12% เป็น 24% ทุกๆ 5 ปี

สร้างหลักประกันที่มั่นคง
พร้อมเพิ่มโอกาสปันผลให้กับชีวิตที่มั่งคั่งและยั่งยืน

สัญญาเพิ่มเติมประกันสุขภาพเหมาจ่าย
อุ่นใจด้วยวงเงินค่ารักษาสูงสุด 5 ล้านบาท
หมดห่วงสบายใจ เพราะมีความคุ้มครอง ทุกรูปแบบที่คุณมองหา
ซื้อง่ายใน 4 ขั้นตอน พร้อมออกแบบ
แผนเพิ่มเติมได้ตามใจชอบ อนุมัติไว คุ้มครองทันที*
ประกันสุขภาพเหมาจ่าย ยกระดับความคุ้มครองสุขภาพ ครบทุกเรื่อง
เผื่อทุกโรคยุคใหม่ อุ่นใจสูงสุดหลักล้าน
เจอ จ่าย จบ ตรวจพบมะเร็งทุกชนิดทุกระยะ รับเงินล้านไว้รักษา
เดินทางอุ่นใจ ไปไหนก็เซฟ กับ 6 แผนประกันการเดินทาง ที่ครอบคลุมทุกความคุ้มครองรอบโลก

ประกันภัยแบบกลุ่ม สำหรับ องค์กรธุรกิจขนาดกลาง-ใหญ่ (30 คนขึ้นไป) เลือกแผนความคุ้มครองได้หลายรูปแบบ ค่าเบี้ยประกันภัยเริ่มต้นเพียง 5,674 บาทต่อคนต่อปี มีบัตรประกันสุขภาพให้ไม่ต้องสำรองจ่าย เคลมง่าย ใช้สะดวก มีเครือข่ายโรงพยาบาลชั้นนำกว่า 500 แห่งทั่วประเทศ การันตี ใช้เวลาไม่เกิน 30 นาทีในการเคลมค่ารักษาพยาบาล มี Hotline ให้คำปรึกษาตลอด 24 ชั่วโมง มีสิทธิประโยชน์พิเศษมากมายตลอดทั้งปีจาก
ประกันภัยแบบกลุ่ม หรือ ประกันพนักงานสำหรับ SME (สำหรับองค์กรตั้งแต่ 3 ท่านขึ้นไป) Buy now รายละเอียด หลากหลายแพ็กเกจความคุ้มครองให้เลือก มีแผนให้เลือกถึง 8 แพ็กเกจหลักสำหรับประกันกลุ่มในราคาสุดคุ้ม เลือกประเภทความคุ้มครองได้ตามต้องการ ทั้งประกันชีวิตกลุ่มพนักงาน ประกันสุขภาพกลุ่มผู้ป่วยในสำหรับพนักงาน ความคุ้มครองการรักษาผู้ป่วยนอก (OPD) หรือความคุ้มครองทันตกรรม และมีแผนเลือกซื้อสมทบระหว่างนายจ้างและลูกจ้าง 80:20 แบ่งเบาค่าใช้นายจ้าง ขั้นตอนที่ 1
หมดห่วงสบายใจ เพราะมีความคุ้มครอง ทุกรูปแบบที่คุณมองหา
แบบประกันเพื่อการเกษียณอายุ เลือกชำระเบี้ย 10 ปี หรือ 15 ปี รับเงินบำนาญตั้งแต่อายุ 61 – 89 12% ทุกปี พร้อมรับโบนัสเพิ่มอีก 12% เป็น 24% ทุกๆ 5 ปี
สร้างหลักประกันที่มั่นคง
พร้อมเพิ่มโอกาสปันผลให้กับชีวิตที่มั่งคั่งและยั่งยืน
สัญญาเพิ่มเติมประกันสุขภาพเหมาจ่าย
อุ่นใจด้วยวงเงินค่ารักษาสูงสุด 5 ล้านบาท
หมดห่วงสบายใจ เพราะมีความคุ้มครอง ทุกรูปแบบที่คุณมองหา
ซื้อง่ายใน 4 ขั้นตอน พร้อมออกแบบ
แผนเพิ่มเติมได้ตามใจชอบ อนุมัติไว คุ้มครองทันที*
ประกันสุขภาพเหมาจ่าย ยกระดับความคุ้มครองสุขภาพ ครบทุกเรื่อง
เผื่อทุกโรคยุคใหม่ อุ่นใจสูงสุดหลักล้าน
เจอ จ่าย จบ ตรวจพบมะเร็งทุกชนิดทุกระยะ รับเงินล้านไว้รักษา
เดินทางอุ่นใจ ไปไหนก็เซฟ กับ 6 แผนประกันการเดินทาง ที่ครอบคลุมทุกความคุ้มครองรอบโลก
ประกันภัยแบบกลุ่ม สำหรับ องค์กรธุรกิจขนาดกลาง-ใหญ่ (30 คนขึ้นไป) เลือกแผนความคุ้มครองได้หลายรูปแบบ ค่าเบี้ยประกันภัยเริ่มต้นเพียง 5,674 บาทต่อคนต่อปี มีบัตรประกันสุขภาพให้ไม่ต้องสำรองจ่าย เคลมง่าย ใช้สะดวก มีเครือข่ายโรงพยาบาลชั้นนำกว่า 500 แห่งทั่วประเทศ การันตี ใช้เวลาไม่เกิน 30 นาทีในการเคลมค่ารักษาพยาบาล มี Hotline ให้คำปรึกษาตลอด 24 ชั่วโมง มีสิทธิประโยชน์พิเศษมากมายตลอดทั้งปีจาก
ประกันภัยแบบกลุ่ม หรือ ประกันพนักงานสำหรับ SME (สำหรับองค์กรตั้งแต่ 3 ท่านขึ้นไป) Buy now รายละเอียด หลากหลายแพ็กเกจความคุ้มครองให้เลือก มีแผนให้เลือกถึง 8 แพ็กเกจหลักสำหรับประกันกลุ่มในราคาสุดคุ้ม เลือกประเภทความคุ้มครองได้ตามต้องการ ทั้งประกันชีวิตกลุ่มพนักงาน ประกันสุขภาพกลุ่มผู้ป่วยในสำหรับพนักงาน ความคุ้มครองการรักษาผู้ป่วยนอก (OPD) หรือความคุ้มครองทันตกรรม และมีแผนเลือกซื้อสมทบระหว่างนายจ้างและลูกจ้าง 80:20 แบ่งเบาค่าใช้นายจ้าง ขั้นตอนที่ 1
หลังซื้อประกันอุบัติเหตุออนไลน์ ต้องตรวจอะไรในกรมธรรม์ ประกันอุบัติเหตุออนไลน์ซื้อได้ในไม่กี่นาที แต่ไม่มีใครนั่งอธิบายว่าไฟล์ PDF ที่ส่งเข้าอีเมลควรอ่านตรงไหนก่อน คนส่วนใหญ่เก็บไฟล์ไว้เฉยๆ แล้วมาเปิดอีกครั้งตอนเกิดเหตุ ซึ่งเป็นเวลาที่แก้อะไรไม่ได้แล้ว บทความนี้ไล่ให้ดูทีละหัวข้อว่าต้องตรวจอะไร เทียบกับอะไร และถ้าพบความผิดปกติควรทำอย่างไร สำหรับแผนที่ซื้อผ่านช่องทางออนไลน์ เช่น ประกันอุบัติเหตุ Koom Sure หรือแผนอื่นในลักษณะเดียวกัน คำตอบโดยย่อ: หลังซื้อให้เปิดกรมธรรม์ตรวจ 6 เรื่อง คือ ข้อมูลส่วนตัวและวันคุ้มครอง ตารางผลประโยชน์ ข้อยกเว้น อาชีพที่แจ้ง ผู้รับผลประโยชน์ และขั้นตอนเคลม โดยตรวจให้เสร็จภายในระยะเวลาพิจารณาหรือระยะที่ยกเลิกได้ตามที่เขียนไว้ในกรมธรรม์ฉบับของคุณ เพราะหลังจากนั้นการแก้ไขหรือขอคืนเบี้ยจะทำได้ยากขึ้น ให้ยึดถ้อยคำในเอกสารเงื่อนไขของแผนที่ซื้อเป็นหลัก ไม่ใช่ความเข้าใจทั่วไปว่าอุบัติเหตุทุกอย่างได้รับความคุ้มครอง สารบัญ ตรวจข้อมูลพื้นฐานบนกรมธรรม์ประกันอุบัติเหตุออนไลน์ให้ตรงกับที่สมัคร ชื่อ นามสกุล เลขบัตรประชาชน วันเกิด วันเริ่มและวันสิ้นสุดความคุ้มครอง…
เที่ยวบินล่าช้าติดต่อประกัน ได้ผลเร็วหรือช้าขึ้นอยู่กับหลักฐานที่เก็บไว้ในช่วงแรกของเหตุการณ์ ซึ่งมักเป็นช่วงที่คนยังวุ่นกับการหาที่นั่งรอหรือหาเที่ยวบินใหม่ จนลืมนึกถึงเอกสาร บทความนี้เรียงลำดับสิ่งที่ควรทำตามเวลาจริงหน้างาน ตั้งแต่ชั่วโมงแรกที่รู้ว่าเที่ยวบินมีปัญหา จนถึงวันที่ยื่นเรื่องกับบริษัทประกัน คำตอบโดยย่อ: ก่อนติดต่อประกัน ควรแคปหน้าจอสถานะเที่ยวบินและข้อความแจ้งเตือนไว้ตั้งแต่แรก ขอหนังสือรับรองความล่าช้าจากสายการบิน และเก็บใบเสร็จค่าใช้จ่ายที่จำเป็นทุกใบ ส่วนกรณีกระเป๋าไม่ถึง ต้องแจ้งสายการบินที่สนามบินและขอรายงาน PIR ก่อนออกจากพื้นที่ แล้วจึงแจ้งประกัน ทั้งนี้ต้องตรวจเงื่อนไขในกรมธรรม์ฉบับจริงว่าล่าช้ากี่ชั่วโมงจึงเข้าเงื่อนไข และมีวงเงินเท่าใด สารบัญ เที่ยวบินล่าช้าติดต่อประกัน: สิ่งที่ต้องทำในชั่วโมงแรกก่อนหลักฐานหายไป แจ้งบริษัทประกันเมื่อไรดี: ทันทีที่รู้หรือหลังเดินทางกลับ ถ่ายภาพหน้าจอสถานะเที่ยวบินและประกาศล่าช้าไว้ทันที ขอข้อความยืนยันจากสายการบินเป็นลายลักษณ์อักษร เที่ยวบินล่าช้าติดต่อประกัน ต้องเตรียมเอกสารอะไรบ้าง ใบรับรองหรือจดหมายยืนยันความล่าช้าจากสายการบิน ตั๋วเครื่องบิน บอร์ดดิ้งพาส และกำหนดการเดินทางเดิม ใบเสร็จค่าอาหาร ที่พัก และการเดินทางที่จำเป็นระหว่างรอ กระเป๋าไม่ถึง: ขั้นตอนแจ้งสายการบินและหลักฐานที่ต้องมีก่อนเคลม แจ้งที่เคาน์เตอร์ Lost &…
คนที่นั่งเปรียบเทียบประกันเดินทางต่างประเทศหลายแผนอยู่ มักเริ่มจากการเรียงเบี้ยจากต่ำไปสูง แล้วเลือกแผนที่ถูกที่สุดในกลุ่มที่วงเงินดูใกล้เคียงกัน วิธีนี้พลาดได้ง่าย เพราะตัวเลขที่เห็นในโบรชัวร์ไม่ได้บอกว่าเมื่อเกิดเหตุจริงจะเบิกได้เท่าไร และเคลมได้หรือไม่ บทความนี้อธิบายว่าควรวางอะไรเทียบกันบ้าง วงเงินรักษาพยาบาลควรดูอย่างไรให้เหมาะกับปลายทาง ข้อยกเว้นอะไรที่ทำให้เคลมไม่ได้ และต้องเตรียมอะไรไว้ก่อนออกเดินทาง ตัวเลขวงเงินและเงื่อนไขของแต่ละแผนให้ตรวจจากเอกสารสรุปความคุ้มครองและกรมธรรม์ฉบับจริงเสมอ คำตอบโดยย่อ: อย่าตัดสินจากเบี้ยหรือวงเงินรวมอย่างเดียว ให้เทียบวงเงินรักษาพยาบาลและค่าเคลื่อนย้ายผู้ป่วย เพดานย่อยต่อรายการ ค่าส่วนแรก และข้อยกเว้นของแต่ละแผนเคียงกัน แล้วเลือกแผนที่ตรงกับปลายทาง กิจกรรม และสุขภาพของคุณ ก่อนซื้อควรอ่านข้อยกเว้นและรู้ว่าต้องแจ้งศูนย์ช่วยเหลือเมื่อไร สารบัญ เบี้ยถูกที่สุดไม่ได้แปลว่าคุ้มที่สุด: ตารางเปรียบเทียบประกันเดินทางต่างประเทศก่อนซื้อ เปรียบเทียบประกันเดินทางต่างประเทศ ต้องวางหัวข้อไหนเคียงกัน วงเงินรักษาพยาบาลและการเคลื่อนย้ายผู้ป่วย: ประกันเดินทางต่างประเทศเท่าไรจึงเหมาะกับปลายทาง เลือกวงเงินตามประเทศปลายทางและค่ารักษาที่แตกต่างกัน การอพยพและส่งตัวกลับประเทศ คุ้มครองอะไรบ้าง ผู้ป่วยในกับผู้ป่วยนอก ต่างกันอย่างไรในกรมธรรม์ ข้อยกเว้นที่ทำให้เคลมประกันเดินทางต่างประเทศไม่ได้: อ่านก่อนจ่ายเบี้ย โรคประจำตัวและภาวะที่มีมาก่อน กิจกรรมเสี่ยงและกีฬาผจญภัย เช่น ดำน้ำ ขับมอเตอร์ไซค์…
ไปญี่ปุ่นควรตรวจอะไรในประกันเดินทางก่อนออกเดินทาง คนที่เตรียมไปญี่ปุ่นมักถามว่าประกันเดินทางแผนไหนคุ้มที่สุด แต่คำถามที่ควรถามก่อนคือ แผนนั้นคุ้มครองสิ่งที่ทริปของเราเสี่ยงจริงหรือไม่ การเลือกประกันเดินทาง ญี่ปุ่น จึงเริ่มจากการเอาแผนการเดินทางมาวางเทียบกับเงื่อนไขในกรมธรรม์ ไม่ใช่เริ่มจากการดูเบี้ย บทความนี้เรียงสิ่งที่ควรตรวจตามลำดับที่ผู้ซื้อมักติด ตั้งแต่วงเงินรักษาพยาบาล การเคลื่อนย้ายฉุกเฉิน ข้อยกเว้นของกิจกรรมอย่างสกีและการขับรถ ไปจนถึงภัยธรรมชาติ ความล่าช้า และเอกสารที่ต้องเก็บไว้ตอนเคลม คำตอบโดยย่อ: ก่อนซื้อประกันเดินทางไปญี่ปุ่น ให้ตรวจ 4 เรื่อง คือ วงเงินรักษาพยาบาลว่าเป็นต่อครั้งหรือต่อทริปและรองรับการจ่ายตรงหรือไม่ เงื่อนไขการเคลื่อนย้ายฉุกเฉินและเบอร์ศูนย์ช่วยเหลือ 24 ชั่วโมง หมวดข้อยกเว้นที่ชนกับกิจกรรมในทริป และวันเริ่มคุ้มครองเทียบกับวันที่จองทริป ควรซื้อเมื่อจองตั๋วและที่พัก แล้วเก็บเอกสารกรมธรรม์ฉบับเต็มไว้ในมือถือก่อนบิน สารบัญ ประกันเดินทาง ญี่ปุ่น: ตรวจวงเงินค่ารักษาพยาบาลให้พอกับความเสี่ยงจริง ค่ารักษาผู้ป่วยนอกกับผู้ป่วยในต่างกันอย่างไร เช็กว่าเป็นวงเงินต่อครั้งหรือต่อทริป ต้องสำรองจ่ายเองหรือโรงพยาบาลเรียกเก็บตรงได้ ประกันเดินทาง ญี่ปุ่น กับการเคลื่อนย้ายฉุกเฉินและส่งตัวกลับไทย: ข้อที่คนมักมองข้าม…
คนที่กำลังเลือกประกันสุขภาพรายเดือนมักเริ่มจากคำถามว่า จ่ายเดือนละน้อยๆ กับจ่ายก้อนเดียวต่อปี แบบไหนคุ้มกว่ากัน คำถามนี้ตอบได้ แต่ต้องเทียบให้ถูกจุด เพราะยอดต่องวดที่ดูต่ำกว่าไม่ได้แปลว่าต้นทุนทั้งปีต่ำกว่า และงวดที่จ่ายสะดวกบนกระดาษก็อาจไม่สะดวกเมื่อต้องดูแลจริง บทความนี้อธิบายว่างวดชำระต่างจากระยะเวลาคุ้มครองอย่างไร 6 ปัจจัยที่ควรเทียบ สถานการณ์ที่แต่ละแบบเหมาะ วิธีคำนวณเบี้ยรวมด้วยตัวเลขจากใบเสนอราคาของคุณ และสิ่งที่ควรเตรียมก่อนคุยกับตัวแทน คำตอบโดยย่อ: ไม่มีแบบใดดีกว่าในทุกกรณี ให้เทียบเบี้ยรวมทั้งปีของแต่ละงวดจากใบเสนอราคา รวมค่าธรรมเนียมการผ่อน (ถ้ามี) แล้วดูว่ากระแสเงินสดของคุณและผู้ชำระเบี้ยดูแลงวดนั้นได้จริงหรือไม่ แผนบางแผนไม่เปิดให้จ่ายรายเดือน และเงื่อนไขช่วงผ่อนผันกับการขาดชำระต้องตรวจจากกรมธรรม์ของแผนนั้นโดยตรง สารบัญ ประกันสุขภาพรายเดือนกับรายปี ต่างกันที่ตรงไหนบ้าง ความคุ้มครองเท่ากันหรือไม่ เมื่อเลือกงวดชำระต่างกัน เปรียบเทียบประกันสุขภาพรายเดือนกับรายปี 6 ปัจจัยที่ควรดู ต้นทุนรวมและค่าธรรมเนียมการผ่อน ภาระกระแสเงินสดและความยืดหยุ่น ความเสี่ยงลืมจ่ายหรือบัตรหมดอายุ ความสะดวกด้านภาษีและเอกสาร เมื่อไหร่ที่ประกันสุขภาพรายเดือนเหมาะกว่า และเมื่อไหร่ควรจ่ายรายปี กรณีรายได้ไม่สม่ำเสมอหรือเพิ่งเริ่มทำงาน กรณีมีเงินก้อนและต้องการลดความยุ่งยาก กรณีซื้อให้พ่อแม่หรือบุตร คำนวณต้นทุนจริงของประกันสุขภาพรายเดือนเทียบกับรายปีด้วยตัวเอง…
หลังซื้อประกันอุบัติเหตุออนไลน์ ต้องตรวจอะไรในกรมธรรม์ คนที่ซื้อประกันอุบัติเหตุ ออนไลน์ มักได้ไฟล์กรมธรรม์ทางอีเมลภายในไม่กี่นาทีหลังชำระเงิน แล้วเก็บไว้โดยไม่เปิดอ่าน เพราะทุกขั้นตอนตอนซื้อทำเองบนหน้าจอ ไม่มีใครนั่งทวนข้อมูลให้ทีละข้อ ปัญหาจึงมักมาปรากฏตอนยื่นเคลม ซึ่งเป็นช่วงที่แก้อะไรไม่ทันแล้ว ถ้ากำลังดูแผนประกันอุบัติเหตุอยู่ ก็ใช้ลำดับการตรวจในบทความนี้เป็นรายการคำถามก่อนตัดสินใจซื้อได้เช่นกัน คำตอบโดยย่อ: หลังซื้อควรเปิดกรมธรรม์ตรวจห้าจุดตามลำดับ คือข้อมูลผู้เอาประกันและอาชีพ ตารางผลประโยชน์ ข้อยกเว้น ผู้รับประโยชน์ และสิทธิ์ยกเลิกหรือแก้ไขภายในระยะเวลาพิจารณากรมธรรม์ ควรทำให้เสร็จในสัปดาห์แรก เพราะหากพบข้อผิดพลาด การแก้ไขหรือยกเลิกจะทำได้ง่ายที่สุดในช่วงนี้ จำนวนวันที่แน่นอนให้ดูจากกรมธรรม์ฉบับจริงของคุณ สารบัญ ตรวจข้อมูลส่วนตัวและอาชีพในกรมธรรม์ประกันอุบัติเหตุ ออนไลน์ ผิดนิดเดียวอาจกระทบการเคลม ชื่อ นามสกุล เลขบัตรประชาชน วันเกิด ชั้นอาชีพและลักษณะงานที่แจ้งไว้ วันเริ่มและวันสิ้นสุดความคุ้มครอง ตรวจตารางความคุ้มครองของประกันอุบัติเหตุ ออนไลน์ให้ตรงกับที่เลือกไว้ ทุนประกันกรณีเสียชีวิต สูญเสียอวัยวะ ทุพพลภาพ ค่ารักษาพยาบาลต่อครั้งและต่อปี ผลประโยชน์รายวันและความคุ้มครองเสริม…
ประกันอุบัติเหตุส่วนบุคคล ควรดูวงเงินและข้อยกเว้นตรงไหน ประกันอุบัติเหตุส่วนบุคคลมักถูกเปรียบเทียบกันด้วยยอดเบี้ยและทุนประกันเสียชีวิตเป็นอันดับแรก แต่สิ่งที่ตัดสินว่าเคลมผ่านหรือไม่อยู่ในตารางผลประโยชน์ นิยามคำในกรมธรรม์ และหมวดข้อยกเว้น บทความนี้เรียงสิ่งที่ควรตรวจตามลำดับที่ควรทำก่อนซื้อหรือก่อนต่ออายุ คำตอบโดยย่อ: ให้เริ่มจากตารางผลประโยชน์ว่าแต่ละหมวดจ่ายเป็นสัดส่วนเท่าไรของทุนประกัน แล้วเลือกวงเงินเฉพาะส่วนที่สิทธิ์เดิม เช่น ประกันสังคมหรือสวัสดิการนายจ้าง ยังไม่ครอบคลุม จากนั้นอ่านข้อยกเว้นเทียบกับอาชีพและไลฟ์สไตล์ของตัวเองในกรมธรรม์ฉบับจริง ไม่ใช่จากคำบอกเล่า สารบัญ ประกันอุบัติเหตุส่วนบุคคลคุ้มครองอะไรจริง ดูจากตารางผลประโยชน์ก่อน หมวดความคุ้มครองหลักที่ต้องเปิดดูในตารางผลประโยชน์ ความต่างระหว่างเอาประกันเป็นจำนวนเงินเหมาจ่ายกับจ่ายตามจริง คำที่กรมธรรม์ใช้ซึ่งคนมักเข้าใจผิด วงเงินประกันอุบัติเหตุส่วนบุคคลควรเลือกเท่าไร ใช้เกณฑ์อะไรตัดสิน คำนวณทุนประกันเสียชีวิตจากภาระครอบครัวและรายได้ วงเงินค่ารักษาพยาบาลต่ออุบัติเหตุแต่ละครั้ง ข้อยกเว้นของประกันอุบัติเหตุส่วนบุคคล เหตุที่ทำให้เคลมไม่ได้ ข้อยกเว้นทั่วไปที่พบในกรมธรรม์ กิจกรรมเสี่ยงภัยและกีฬา การขับขี่รถจักรยานยนต์และการโดยสารอากาศยาน โรคและการเจ็บป่วยที่ไม่ใช่อุบัติเหตุ ชั้นอาชีพและไลฟ์สไตล์มีผลต่อเบี้ยและการคุ้มครองอย่างไร การจัดชั้นอาชีพและผลต่อเบี้ย สิ่งที่ต้องแจ้งเมื่อเปลี่ยนงานหรือเริ่มงานอดิเรกเสี่ยง ขั้นตอนเคลมประกันอุบัติเหตุส่วนบุคคลและเอกสารที่ควรเก็บไว้ตั้งแต่วันแรก เอกสารที่มักต้องใช้ กรอบเวลาแจ้งเหตุ ก่อนคุยกับตัวแทนหรือกดซื้อ เตรียมอะไรให้พร้อม รายการสิทธิ์ที่มีอยู่แล้วให้เอามาเทียบ…
ประกันสุขภาพผู้สูงอายุ ต้องตรวจเงื่อนไขใดก่อนเลือก คนส่วนใหญ่เริ่มเปรียบเทียบประกันสุขภาพผู้สูงอายุจากตารางเบี้ย แล้วค่อยมาพบทีหลังว่าแผนที่เบี้ยดูเบา ไม่รับสมัครคนที่มีโรคประจำตัว หรือหยุดต่ออายุในช่วงที่ต้องใช้จริง เรื่องนี้เกิดกับทั้งลูกหลานที่หาประกันให้พ่อแม่และผู้สูงอายุที่ซื้อให้ตัวเอง ลำดับการตรวจจึงสำคัญพอๆ กับสิ่งที่ตรวจ บทความนี้เรียงเงื่อนไขตามลำดับที่ควรเปิดดูก่อนหลัง เพื่อให้รู้ว่าแผนไหนตัดออกได้ตั้งแต่ต้น และแผนไหนควรอ่านรายละเอียดต่อ หากต้องการดูภาพรวมของแผนที่มีให้เลือก เริ่มได้จากหน้า ประกันสุขภาพ คำตอบโดยย่อ: ก่อนดูเบี้ย ให้ตรวจสามข้อ คือ อายุที่รับสมัครและอายุสูงสุดที่ต่ออายุได้ วิธีที่บริษัทพิจารณาผู้ที่มีโรคประจำตัว และข้อยกเว้นกับระยะรอคอยที่ตรงกับความเสี่ยงของผู้เอาประกันจริง เมื่อผ่านสามข้อนี้แล้วจึงค่อยเทียบโครงสร้างเบี้ย วงเงิน และสิทธิรักษาเดิมที่มีอยู่ สารบัญ ประกันสุขภาพผู้สูงอายุ: เงื่อนไข 3 ข้อที่ต้องตรวจก่อนดูเบี้ย อายุที่รับสมัครและอายุสูงสุดที่ต่ออายุได้ ผู้สูงอายุที่มีโรคประจำตัวยังสมัครได้หรือไม่ ทำไมควรดูเงื่อนไขก่อนราคา การคัดกรองสุขภาพและโรคที่มีมาก่อนทำประกัน การแถลงสุขภาพให้ครบถ้วนและผลของการปกปิด โรคเรื้อรังที่พบบ่อยกับผลต่อการพิจารณารับ ข้อยกเว้น ระยะรอคอย และส่วนร่วมจ่ายที่กระทบการเคลมจริง ระยะรอคอยของโรคทั่วไปและโรคเฉพาะกลุ่ม…
เบี้ยประกันสุขภาพต่างกันเพราะอะไร และควรเทียบแผนอย่างไร ใบเสนอราคาสองใบสำหรับคนคนเดียวกันอาจมีเบี้ยประกันสุขภาพต่างกันหลายเท่า และคนที่ถือใบเสนอราคาอยู่มักถามก่อนเลยว่าใบไหนผิดหรือใบไหนแพงเกินจริง ส่วนใหญ่ไม่มีใบไหนผิด เพราะสองแผนอาจขายความคุ้มครองคนละแบบ จ่ายคนละเงื่อนไข และให้ผู้เอาประกันแบกความเสี่ยงคนละส่วน หากต้องการดูภาพรวมแผนก่อน เริ่มได้ที่หน้า ประกันสุขภาพ Generali แล้วกลับมาอ่านวิธีเทียบต่อในบทความนี้ คำตอบโดยย่อ: เบี้ยประกันสุขภาพต่างกันเพราะอายุ สุขภาพและประวัติการรักษา ระดับวงเงิน และโครงสร้างแผน เช่น ค่าส่วนร่วมและเพดานค่าห้อง การเทียบให้เป็นธรรมต้องวางความคุ้มครอง เงื่อนไขรอคอย ข้อยกเว้น และเงื่อนไขการต่ออายุไว้ในตารางเดียวกัน ไม่ควรเทียบเฉพาะตัวเลขเบี้ย สารบัญ เบี้ยประกันสุขภาพคำนวณจากปัจจัยอะไรบ้าง อายุ เพศ และอาชีพของผู้เอาประกัน ผลการพิจารณารับประกัน: สุขภาพและประวัติการรักษา ระดับความคุ้มครองและวงเงินที่เลือก เบี้ยประกันสุขภาพต่างกันตามโครงสร้างแผน: เหมาจ่าย จ่ายตามจริง และตัวเลือกค่าส่วนร่วม แผนที่กำหนดวงเงินค่าห้องกับแผนที่เหมาจ่าย Deductible และ…
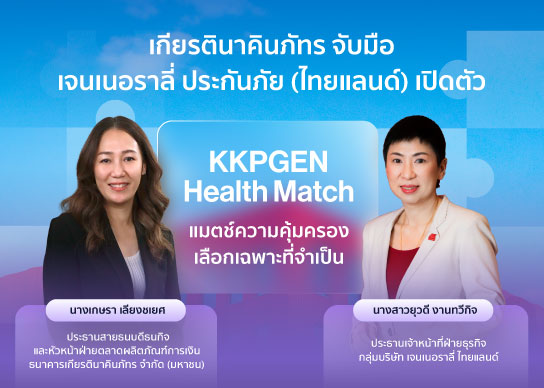
เจนเนอราลี่ ไทยแลนด์ ผนึก ธนาคารเกียรตินาคินภัทร (KKP) เดินหน้ารุกตลาดประกันสุขภาพ เปิดตัวผลิตภัณฑ์ใหม่ “KKPGEN Health Match” ประกันสุขภาพที่เลือกปรับความคุ้มครองได้ตามความจำเป็น วงเงินคุ้มครองรวมสูงสุด 5 ล้านบาทต่อปี พร้อมทางเลือกกำหนดวงเงินค่ารักษาส่วนแรก ช่วยลดเบี้ยประกันได้สูงสุด 50% ตามเงื่อนไข มุ่งเพิ่มทางเลือกในการวางแผนสุขภาพที่ยืดหยุ่น พร้อมตอบโจทย์การบริหารค่าใช้จ่ายด้านสุขภาพที่แตกต่างกันในแต่ละบุคคล ธนาคารเกียรตินาคินภัทร เปิดเผยว่า ต้นทุนการรักษาพยาบาลที่เพิ่มขึ้นต่อเนื่องกำลังเป็นอีกหนึ่งความเสี่ยงต่อการวางแผนการเงินของครัวเรือน โดยรายงาน 2027 Global Medical Trend Rates Report ของ Aon คาดการณ์ว่า อัตราการเพิ่มขึ้นของต้นทุนรักษาพยาบาลต่อหัวภายใต้แผนประกันสุขภาพที่นายจ้างจัดให้ในประเทศไทยจะอยู่ที่ 11.7% ในปี 2570 แม้ชะลอลงจาก 14.8% ในปี…
หลังซื้อประกันอุบัติเหตุออนไลน์ ต้องตรวจอะไรในกรมธรรม์ ประกันอุบัติเหตุออนไลน์ซื้อได้ในไม่กี่นาที แต่ไม่มีใครนั่งอธิบายว่าไฟล์ PDF ที่ส่งเข้าอีเมลควรอ่านตรงไหนก่อน คนส่วนใหญ่เก็บไฟล์ไว้เฉยๆ แล้วมาเปิดอีกครั้งตอนเกิดเหตุ ซึ่งเป็นเวลาที่แก้อะไรไม่ได้แล้ว บทความนี้ไล่ให้ดูทีละหัวข้อว่าต้องตรวจอะไร เทียบกับอะไร และถ้าพบความผิดปกติควรทำอย่างไร สำหรับแผนที่ซื้อผ่านช่องทางออนไลน์ เช่น ประกันอุบัติเหตุ Koom Sure หรือแผนอื่นในลักษณะเดียวกัน คำตอบโดยย่อ: หลังซื้อให้เปิดกรมธรรม์ตรวจ 6 เรื่อง
เที่ยวบินล่าช้าติดต่อประกัน ได้ผลเร็วหรือช้าขึ้นอยู่กับหลักฐานที่เก็บไว้ในช่วงแรกของเหตุการณ์ ซึ่งมักเป็นช่วงที่คนยังวุ่นกับการหาที่นั่งรอหรือหาเที่ยวบินใหม่ จนลืมนึกถึงเอกสาร บทความนี้เรียงลำดับสิ่งที่ควรทำตามเวลาจริงหน้างาน ตั้งแต่ชั่วโมงแรกที่รู้ว่าเที่ยวบินมีปัญหา จนถึงวันที่ยื่นเรื่องกับบริษัทประกัน คำตอบโดยย่อ: ก่อนติดต่อประกัน ควรแคปหน้าจอสถานะเที่ยวบินและข้อความแจ้งเตือนไว้ตั้งแต่แรก ขอหนังสือรับรองความล่าช้าจากสายการบิน และเก็บใบเสร็จค่าใช้จ่ายที่จำเป็นทุกใบ ส่วนกรณีกระเป๋าไม่ถึง ต้องแจ้งสายการบินที่สนามบินและขอรายงาน PIR ก่อนออกจากพื้นที่ แล้วจึงแจ้งประกัน ทั้งนี้ต้องตรวจเงื่อนไขในกรมธรรม์ฉบับจริงว่าล่าช้ากี่ชั่วโมงจึงเข้าเงื่อนไข และมีวงเงินเท่าใด สารบัญ เที่ยวบินล่าช้าติดต่อประกัน: สิ่งที่ต้องทำในชั่วโมงแรกก่อนหลักฐานหายไป
คนที่นั่งเปรียบเทียบประกันเดินทางต่างประเทศหลายแผนอยู่ มักเริ่มจากการเรียงเบี้ยจากต่ำไปสูง แล้วเลือกแผนที่ถูกที่สุดในกลุ่มที่วงเงินดูใกล้เคียงกัน วิธีนี้พลาดได้ง่าย เพราะตัวเลขที่เห็นในโบรชัวร์ไม่ได้บอกว่าเมื่อเกิดเหตุจริงจะเบิกได้เท่าไร และเคลมได้หรือไม่ บทความนี้อธิบายว่าควรวางอะไรเทียบกันบ้าง วงเงินรักษาพยาบาลควรดูอย่างไรให้เหมาะกับปลายทาง ข้อยกเว้นอะไรที่ทำให้เคลมไม่ได้ และต้องเตรียมอะไรไว้ก่อนออกเดินทาง ตัวเลขวงเงินและเงื่อนไขของแต่ละแผนให้ตรวจจากเอกสารสรุปความคุ้มครองและกรมธรรม์ฉบับจริงเสมอ คำตอบโดยย่อ: อย่าตัดสินจากเบี้ยหรือวงเงินรวมอย่างเดียว ให้เทียบวงเงินรักษาพยาบาลและค่าเคลื่อนย้ายผู้ป่วย เพดานย่อยต่อรายการ ค่าส่วนแรก และข้อยกเว้นของแต่ละแผนเคียงกัน แล้วเลือกแผนที่ตรงกับปลายทาง กิจกรรม และสุขภาพของคุณ ก่อนซื้อควรอ่านข้อยกเว้นและรู้ว่าต้องแจ้งศูนย์ช่วยเหลือเมื่อไร สารบัญ
ไปญี่ปุ่นควรตรวจอะไรในประกันเดินทางก่อนออกเดินทาง คนที่เตรียมไปญี่ปุ่นมักถามว่าประกันเดินทางแผนไหนคุ้มที่สุด แต่คำถามที่ควรถามก่อนคือ แผนนั้นคุ้มครองสิ่งที่ทริปของเราเสี่ยงจริงหรือไม่ การเลือกประกันเดินทาง ญี่ปุ่น จึงเริ่มจากการเอาแผนการเดินทางมาวางเทียบกับเงื่อนไขในกรมธรรม์ ไม่ใช่เริ่มจากการดูเบี้ย บทความนี้เรียงสิ่งที่ควรตรวจตามลำดับที่ผู้ซื้อมักติด ตั้งแต่วงเงินรักษาพยาบาล การเคลื่อนย้ายฉุกเฉิน ข้อยกเว้นของกิจกรรมอย่างสกีและการขับรถ ไปจนถึงภัยธรรมชาติ ความล่าช้า และเอกสารที่ต้องเก็บไว้ตอนเคลม คำตอบโดยย่อ: ก่อนซื้อประกันเดินทางไปญี่ปุ่น ให้ตรวจ 4 เรื่อง คือ วงเงินรักษาพยาบาลว่าเป็นต่อครั้งหรือต่อทริปและรองรับการจ่ายตรงหรือไม่
คนที่กำลังเลือกประกันสุขภาพรายเดือนมักเริ่มจากคำถามว่า จ่ายเดือนละน้อยๆ กับจ่ายก้อนเดียวต่อปี แบบไหนคุ้มกว่ากัน คำถามนี้ตอบได้ แต่ต้องเทียบให้ถูกจุด เพราะยอดต่องวดที่ดูต่ำกว่าไม่ได้แปลว่าต้นทุนทั้งปีต่ำกว่า และงวดที่จ่ายสะดวกบนกระดาษก็อาจไม่สะดวกเมื่อต้องดูแลจริง บทความนี้อธิบายว่างวดชำระต่างจากระยะเวลาคุ้มครองอย่างไร 6 ปัจจัยที่ควรเทียบ สถานการณ์ที่แต่ละแบบเหมาะ วิธีคำนวณเบี้ยรวมด้วยตัวเลขจากใบเสนอราคาของคุณ และสิ่งที่ควรเตรียมก่อนคุยกับตัวแทน คำตอบโดยย่อ: ไม่มีแบบใดดีกว่าในทุกกรณี ให้เทียบเบี้ยรวมทั้งปีของแต่ละงวดจากใบเสนอราคา รวมค่าธรรมเนียมการผ่อน (ถ้ามี) แล้วดูว่ากระแสเงินสดของคุณและผู้ชำระเบี้ยดูแลงวดนั้นได้จริงหรือไม่ แผนบางแผนไม่เปิดให้จ่ายรายเดือน และเงื่อนไขช่วงผ่อนผันกับการขาดชำระต้องตรวจจากกรมธรรม์ของแผนนั้นโดยตรง
หลังซื้อประกันอุบัติเหตุออนไลน์ ต้องตรวจอะไรในกรมธรรม์ คนที่ซื้อประกันอุบัติเหตุ ออนไลน์ มักได้ไฟล์กรมธรรม์ทางอีเมลภายในไม่กี่นาทีหลังชำระเงิน แล้วเก็บไว้โดยไม่เปิดอ่าน เพราะทุกขั้นตอนตอนซื้อทำเองบนหน้าจอ ไม่มีใครนั่งทวนข้อมูลให้ทีละข้อ ปัญหาจึงมักมาปรากฏตอนยื่นเคลม ซึ่งเป็นช่วงที่แก้อะไรไม่ทันแล้ว ถ้ากำลังดูแผนประกันอุบัติเหตุอยู่ ก็ใช้ลำดับการตรวจในบทความนี้เป็นรายการคำถามก่อนตัดสินใจซื้อได้เช่นกัน คำตอบโดยย่อ: หลังซื้อควรเปิดกรมธรรม์ตรวจห้าจุดตามลำดับ คือข้อมูลผู้เอาประกันและอาชีพ ตารางผลประโยชน์ ข้อยกเว้น ผู้รับประโยชน์ และสิทธิ์ยกเลิกหรือแก้ไขภายในระยะเวลาพิจารณากรมธรรม์ ควรทำให้เสร็จในสัปดาห์แรก เพราะหากพบข้อผิดพลาด การแก้ไขหรือยกเลิกจะทำได้ง่ายที่สุดในช่วงนี้
ประกันอุบัติเหตุส่วนบุคคล ควรดูวงเงินและข้อยกเว้นตรงไหน ประกันอุบัติเหตุส่วนบุคคลมักถูกเปรียบเทียบกันด้วยยอดเบี้ยและทุนประกันเสียชีวิตเป็นอันดับแรก แต่สิ่งที่ตัดสินว่าเคลมผ่านหรือไม่อยู่ในตารางผลประโยชน์ นิยามคำในกรมธรรม์ และหมวดข้อยกเว้น บทความนี้เรียงสิ่งที่ควรตรวจตามลำดับที่ควรทำก่อนซื้อหรือก่อนต่ออายุ คำตอบโดยย่อ: ให้เริ่มจากตารางผลประโยชน์ว่าแต่ละหมวดจ่ายเป็นสัดส่วนเท่าไรของทุนประกัน แล้วเลือกวงเงินเฉพาะส่วนที่สิทธิ์เดิม เช่น ประกันสังคมหรือสวัสดิการนายจ้าง ยังไม่ครอบคลุม จากนั้นอ่านข้อยกเว้นเทียบกับอาชีพและไลฟ์สไตล์ของตัวเองในกรมธรรม์ฉบับจริง ไม่ใช่จากคำบอกเล่า สารบัญ ประกันอุบัติเหตุส่วนบุคคลคุ้มครองอะไรจริง ดูจากตารางผลประโยชน์ก่อน หมวดความคุ้มครองหลักที่ต้องเปิดดูในตารางผลประโยชน์ ความต่างระหว่างเอาประกันเป็นจำนวนเงินเหมาจ่ายกับจ่ายตามจริง คำที่กรมธรรม์ใช้ซึ่งคนมักเข้าใจผิด วงเงินประกันอุบัติเหตุส่วนบุคคลควรเลือกเท่าไร
ประกันสุขภาพผู้สูงอายุ ต้องตรวจเงื่อนไขใดก่อนเลือก คนส่วนใหญ่เริ่มเปรียบเทียบประกันสุขภาพผู้สูงอายุจากตารางเบี้ย แล้วค่อยมาพบทีหลังว่าแผนที่เบี้ยดูเบา ไม่รับสมัครคนที่มีโรคประจำตัว หรือหยุดต่ออายุในช่วงที่ต้องใช้จริง เรื่องนี้เกิดกับทั้งลูกหลานที่หาประกันให้พ่อแม่และผู้สูงอายุที่ซื้อให้ตัวเอง ลำดับการตรวจจึงสำคัญพอๆ กับสิ่งที่ตรวจ บทความนี้เรียงเงื่อนไขตามลำดับที่ควรเปิดดูก่อนหลัง เพื่อให้รู้ว่าแผนไหนตัดออกได้ตั้งแต่ต้น และแผนไหนควรอ่านรายละเอียดต่อ หากต้องการดูภาพรวมของแผนที่มีให้เลือก เริ่มได้จากหน้า ประกันสุขภาพ คำตอบโดยย่อ: ก่อนดูเบี้ย ให้ตรวจสามข้อ คือ อายุที่รับสมัครและอายุสูงสุดที่ต่ออายุได้ วิธีที่บริษัทพิจารณาผู้ที่มีโรคประจำตัว และข้อยกเว้นกับระยะรอคอยที่ตรงกับความเสี่ยงของผู้เอาประกันจริง
เบี้ยประกันสุขภาพต่างกันเพราะอะไร และควรเทียบแผนอย่างไร ใบเสนอราคาสองใบสำหรับคนคนเดียวกันอาจมีเบี้ยประกันสุขภาพต่างกันหลายเท่า และคนที่ถือใบเสนอราคาอยู่มักถามก่อนเลยว่าใบไหนผิดหรือใบไหนแพงเกินจริง ส่วนใหญ่ไม่มีใบไหนผิด เพราะสองแผนอาจขายความคุ้มครองคนละแบบ จ่ายคนละเงื่อนไข และให้ผู้เอาประกันแบกความเสี่ยงคนละส่วน หากต้องการดูภาพรวมแผนก่อน เริ่มได้ที่หน้า ประกันสุขภาพ Generali แล้วกลับมาอ่านวิธีเทียบต่อในบทความนี้ คำตอบโดยย่อ: เบี้ยประกันสุขภาพต่างกันเพราะอายุ สุขภาพและประวัติการรักษา ระดับวงเงิน และโครงสร้างแผน เช่น ค่าส่วนร่วมและเพดานค่าห้อง การเทียบให้เป็นธรรมต้องวางความคุ้มครอง เงื่อนไขรอคอย
เจนเนอราลี่ ไทยแลนด์ ผนึก ธนาคารเกียรตินาคินภัทร (KKP) เดินหน้ารุกตลาดประกันสุขภาพ เปิดตัวผลิตภัณฑ์ใหม่ “KKPGEN Health Match” ประกันสุขภาพที่เลือกปรับความคุ้มครองได้ตามความจำเป็น วงเงินคุ้มครองรวมสูงสุด 5 ล้านบาทต่อปี พร้อมทางเลือกกำหนดวงเงินค่ารักษาส่วนแรก ช่วยลดเบี้ยประกันได้สูงสุด 50% ตามเงื่อนไข มุ่งเพิ่มทางเลือกในการวางแผนสุขภาพที่ยืดหยุ่น พร้อมตอบโจทย์การบริหารค่าใช้จ่ายด้านสุขภาพที่แตกต่างกันในแต่ละบุคคล ธนาคารเกียรตินาคินภัทร เปิดเผยว่า

ทุกเรื่องง่าย เพียงปลายนิ้ว
ให้ทุกบริการครบ จบที่แอปเดียว